Guide documentaire vérifié le 7 octobre 2026 à partir du formulaire fiscal 1447-C-SD, du calendrier de l’administration et de la documentation Indy. Il ne remplace pas une réponse personnalisée de votre service des impôts des entreprises.
Transparence : PME DIGITAL peut percevoir une commission si vous utilisez le lien affilié Indy présenté dans ce guide. Ce lien concerne le service de création d’entreprise d’Indy, et non une offre autonome de déclaration de CFE. L’affiliation n’influence ni les étapes, ni les réserves décrites ci-dessous.
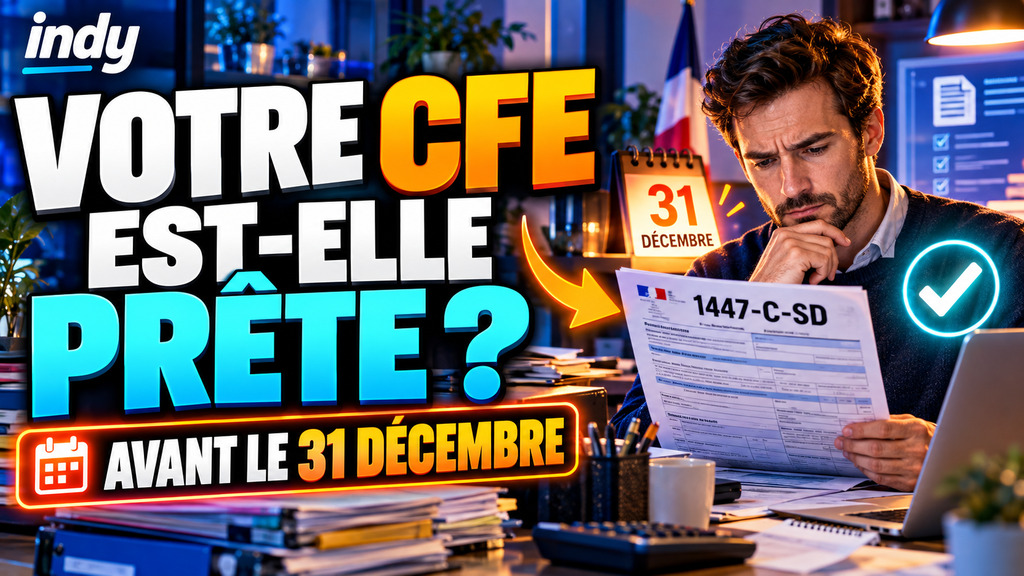
Une entreprise créée en 2026 est normalement exonérée du paiement de la cotisation foncière des entreprises pendant son année de création. Cette exonération ne dispense toutefois pas de la déclaration initiale : le formulaire 1447-C-SD doit être transmis avant le 31 décembre 2026 afin que l’administration puisse établir la CFE 2027.
Indy propose un parcours guidé qui récupère certaines informations, aide à estimer le chiffre d’affaires et prépare une déclaration préremplie. Le dernier envoi reste à la charge de l’entrepreneur : par courrier, par courriel au service des impôts des entreprises ou via la messagerie sécurisée de l’espace professionnel, selon les modalités acceptées par le SIE.
1. Vérifier votre situation et l’obligation de déclarer
La CFE concerne en principe les personnes et entreprises qui exercent en France une activité professionnelle non salariée de manière habituelle. Elle peut donc viser une micro-entreprise, une entreprise individuelle ou une société, y compris lorsque l’activité est exercée à domicile ou directement chez les clients.
L’année de création bénéficie d’une exonération de paiement, mais la déclaration initiale demeure nécessaire. L’administration fiscale précise que le formulaire 1447-C-SD millésimé 2026 sert à déclarer les établissements créés ou acquis en 2026 et à préparer leur imposition à la CFE 2027.
Certaines activités ou implantations peuvent bénéficier d’une exonération permanente ou temporaire. Les entreprises dont le chiffre d’affaires ou les recettes n’excèdent pas 5 000 € peuvent également être exonérées de la cotisation minimum sous conditions. Ne cochez pas une exonération par analogie : identifiez son fondement et joignez, si nécessaire, le formulaire ou le justificatif demandé.
2. Rassembler les informations demandées par le formulaire 1447-C-SD
Préparez votre identité, la dénomination ou raison sociale, le numéro SIRET, la date de création, l’adresse de l’établissement et la nature de l’activité. Le formulaire demande aussi des informations sur les locaux : adresse, situation d’occupation, surface utilisée et éventuel partage avec d’autres occupants.
Si vous travaillez à domicile sans pièce exclusivement professionnelle, décrivez la situation réelle. Ne déclarez pas un local commercial fictif et ne laissez pas la rubrique vide uniquement parce que vous intervenez chez vos clients. La CFE peut reposer sur une base minimum lorsque l’entreprise ne dispose pas d’un local professionnel significatif.
Dans Indy, le parcours « Déclaration initiale de Cotisation Foncière des Entreprises » récupère notamment les informations personnelles, le SIRET, la raison sociale, la date de création et le mode d’exercice. Vérifiez chaque donnée préremplie à partir de votre avis Sirene, de votre justificatif d’immatriculation et de votre contrat de domiciliation ou justificatif d’occupation.
3. Estimer le chiffre d’affaires et contrôler la déclaration préparée par Indy
La déclaration initiale demande d’estimer le chiffre d’affaires ou les recettes de la période comprise entre le début d’activité et le 31 décembre, puis de reporter un montant ajusté à une année complète dans la rubrique adaptée. Cette estimation sert notamment à positionner l’entreprise dans les règles de base minimum.
Indy indique proposer une estimation à partir du chiffre d’affaires moyen et du nombre de jours travaillés. Cette aide ne dispense pas de vérifier les encaissements déjà réalisés, les factures à venir et la cohérence entre la date de première recette et la date de création. En cas d’activité saisonnière ou de démarrage atypique, une simple moyenne peut être peu représentative.
Avant de finaliser, relisez l’adresse d’imposition, la surface déclarée, l’activité principale, les dates, le chiffre d’affaires estimé et les cases d’exonération. Comparez le document généré avec le formulaire officiel et sa notice. Si une rubrique reste ambiguë, contactez le SIE plutôt que de valider une hypothèse fiscale.
4. Transmettre avant le 31 décembre et conserver la preuve d’envoi
Pour une activité créée en 2026, la déclaration initiale doit parvenir à l’administration avant le 31 décembre 2026. La documentation Indy précise que le document prérempli doit ensuite être transmis par l’entrepreneur à son SIE : par voie postale, par courriel ou via la messagerie de l’espace professionnel. Indy ne présente pas cette étape comme une télétransmission automatique.
Conservez une copie du formulaire signé, les éventuelles annexes, les justificatifs et une preuve datée de l’envoi. Dans votre dossier Indy, clôturez la tâche uniquement lorsque la transmission est réellement effectuée. La déclaration pourra alors être retrouvée avec vos autres documents.
Les années suivantes, aucune nouvelle déclaration annuelle n’est généralement demandée en l’absence de changement. Une modification de surface, d’adresse, d’activité ou d’exonération peut toutefois nécessiter le formulaire 1447-M-SD. L’avis de CFE et le paiement sont gérés depuis l’espace professionnel sur impots.gouv.fr ; inscrivez les échéances dans votre calendrier fiscal.
Découvrir l’accompagnement Indy pour créer une entreprise (lien affilié distinct du parcours de déclaration de CFE).
À retenir
Une entreprise créée en 2026 ne paie normalement pas la CFE pendant son année de création, mais doit tout de même déposer sa déclaration initiale 1447-C-SD avant le 31 décembre. Avec Indy, vérifiez d’abord votre situation, rassemblez les informations de l’établissement, contrôlez l’estimation du chiffre d’affaires puis transmettez vous-même le document au SIE. Le point de vigilance essentiel est simple : une déclaration préremplie dans un logiciel n’est pas encore une déclaration envoyée.
Sources consultées le 7 octobre 2026 : Impôts — formulaire 1447-C-SD millésime 2026, Impôts — calendrier fiscal de décembre 2026, Service Public Entreprendre — CFE du micro-entrepreneur, Indy — comprendre la CFE en 2026 et Indy — remplir la déclaration initiale de CFE.