Guide documentaire vérifié le 23 septembre 2026 à partir du guide officiel de LegalPlace, mis à jour le 17 juillet 2026, et de la fiche officielle de Service Public Entreprendre. Ce contenu informe sur une liquidation amiable et ne remplace pas un conseil juridique, comptable ou fiscal adapté à votre société.
Transparence : PME DIGITAL peut percevoir une commission si vous souscrivez via certains liens de cette page. Cela ne modifie ni le prix annoncé par le fournisseur, ni les étapes et points de vigilance présentés ici.
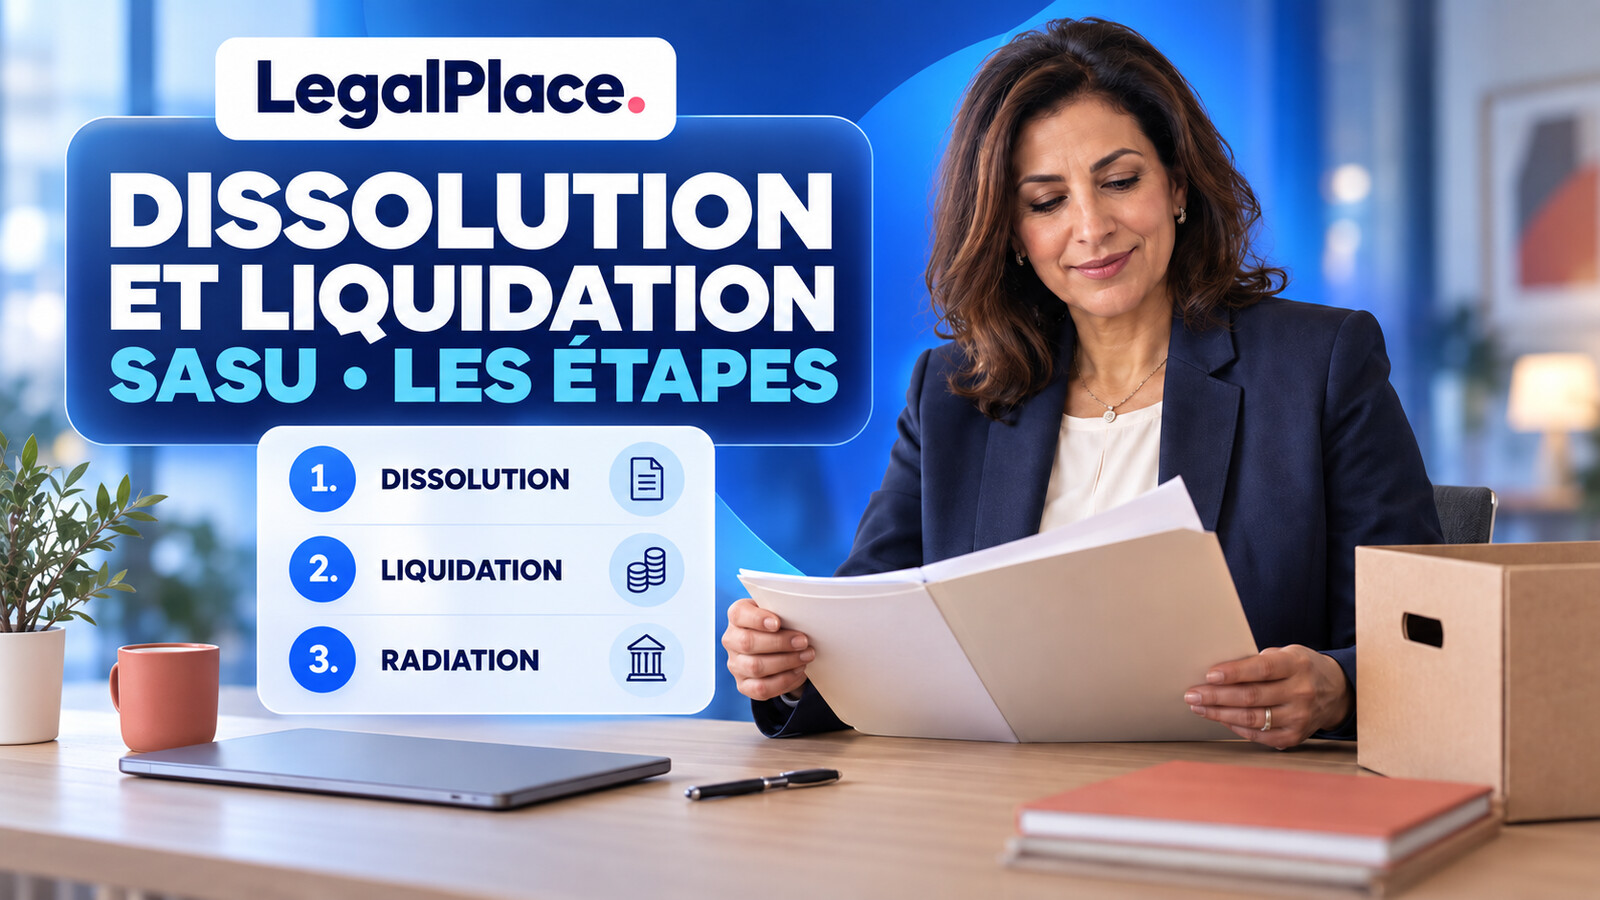
Fermer une SASU ne consiste pas à arrêter simplement son activité ou son compte bancaire. Dans le cas courant d’une fermeture volontaire d’une société capable de payer ses dettes, la procédure comporte deux phases distinctes : la dissolution ouvre la liquidation, puis la clôture de la liquidation permet de demander la radiation. Chaque étape suppose une décision, une publicité et une formalité en ligne. Voici la méthode pour préparer le dossier, que vous le déposiez directement ou que vous passiez par LegalPlace.
1. Vérifier que la liquidation amiable est adaptée
Avant toute formalité, distinguez une fermeture volontaire d’une entreprise en difficulté. La liquidation amiable suppose que la SASU puisse régler son passif avec son actif disponible. Si elle ne peut plus faire face à ses dettes exigibles, la situation peut relever d’une cessation des paiements et d’une procédure judiciaire. Dans ce cas, ne lancez pas une fermeture standard sans prendre conseil auprès d’un professionnel ou du tribunal compétent.
L’actionnaire unique peut décider seul la dissolution anticipée de la SASU. La décision doit nommer un liquidateur amiable, préciser ses pouvoirs et fixer le siège de la liquidation. Le liquidateur peut être le président, l’actionnaire unique ou une autre personne. Son mandat ne peut normalement pas dépasser trois ans, même s’il peut être renouvelé dans les conditions applicables.
La dissolution ne fait pas disparaître immédiatement la société. Sa personnalité morale subsiste pour les besoins de la liquidation : elle conserve son patrimoine et doit continuer à être identifiée comme « société en liquidation » sur ses documents. En revanche, le liquidateur devient son représentant pour réaliser l’actif, payer les créanciers et établir les comptes de liquidation.
Un cas particulier doit être isolé : lorsque l’actionnaire unique est une personne morale, la dissolution peut entraîner une transmission universelle du patrimoine, sans liquidation amiable classique. La procédure, les délais d’opposition des créanciers et les conséquences fiscales diffèrent. Le présent guide vise surtout la SASU dont l’actionnaire unique est une personne physique.
2. Constituer et déposer le dossier de dissolution
La première phase commence par une décision écrite de l’actionnaire unique. Elle acte la dissolution, nomme le liquidateur, fixe l’adresse du siège de liquidation et indique la date d’effet. Conservez un exemplaire signé et vérifiez la cohérence des noms, adresses, dates et numéros d’immatriculation dans tout le dossier.
La décision et la nomination du liquidateur doivent ensuite faire l’objet d’une annonce dans un support habilité à recevoir des annonces légales. L’attestation de parution est indispensable pour le dépôt. L’avis reprend notamment la dénomination, la forme juridique, le capital, le siège, le numéro d’immatriculation, l’identité du liquidateur et le siège de la liquidation.
Dans le mois suivant la décision, le liquidateur déclare la dissolution sur le Guichet unique des formalités d’entreprises. La fiche officielle de Service Public mentionne notamment le procès-verbal, l’attestation de parution, la déclaration de non-condamnation et de filiation du liquidateur, ainsi qu’une copie de sa pièce d’identité. La liste exacte peut varier selon la situation et la qualité du liquidateur : contrôlez les pièces demandées pendant la saisie.
Le coût n’est pas limité au prix d’un prestataire. Il peut réunir l’annonce légale, les frais administratifs, les éventuels honoraires de conseil et le service d’accompagnement choisi. Les montants pouvant évoluer, basez votre décision sur le récapitulatif final du Guichet unique et le devis affiché au moment de la commande.
3. Liquider l’actif, régler le passif et clôturer les comptes
Une fois la dissolution déclarée, le liquidateur dresse un inventaire des actifs et des dettes. Il encaisse les créances clients, vend si nécessaire les biens de la société, paie les salariés, fournisseurs, organismes sociaux, impôts et autres créanciers. Il doit aussi traiter les contrats en cours, les abonnements et les comptes bancaires dans un ordre compatible avec les besoins de la liquidation.
Il est prudent de ne pas fermer trop tôt le compte professionnel : la société peut encore devoir recevoir des paiements, régler des factures, payer les annonces et acquitter des impôts. De la même manière, les outils de facturation, de conservation des pièces et de comptabilité doivent rester accessibles jusqu’à l’établissement des comptes définitifs et à l’accomplissement des dernières déclarations.
Après réalisation de l’actif et apurement du passif, le liquidateur établit les comptes définitifs. L’actionnaire unique les approuve, donne quitus au liquidateur et constate la clôture. Un solde positif après remboursement des apports constitue un boni de liquidation ; un solde négatif constitue un mali. Leur traitement fiscal dépend de la situation de la société et de l’actionnaire : faites confirmer les conséquences avant l’approbation des comptes.
La fermeture entraîne également des obligations fiscales et, le cas échéant, sociales. Service Public indique notamment une déclaration de résultat dans les 60 jours suivant l’approbation des comptes définitifs, avec des formalités de TVA qui varient selon le régime. Les échéances concrètes doivent être vérifiées avec le service des impôts ou le professionnel qui suit la société.
4. Publier la clôture, demander la radiation et cadrer l’accompagnement LegalPlace
Après l’approbation des comptes, le liquidateur publie un avis de clôture dans un support d’annonces légales. Dans le mois suivant cette publicité, il dépose la demande de radiation sur le Guichet unique. Le dossier comprend notamment la décision d’approbation, les comptes définitifs, l’attestation de parution et les justificatifs fiscaux et sociaux demandés. La disparition de la société devient opposable aux tiers après l’accomplissement des formalités de radiation.
LegalPlace propose un accompagnement en ligne pour la dissolution et la liquidation. Son intérêt potentiel est de guider la préparation des actes, les annonces et le dépôt. Avant de commander, contrôlez toutefois le périmètre exact : dissolution seule ou dissolution et liquidation, nombre d’annonces incluses, frais administratifs séparés, gestion des corrections, délais annoncés et assistance en cas de dossier particulier.
Consulter l’accompagnement LegalPlace (lien affilié). Les conditions et tarifs peuvent changer ; vérifiez toujours le devis et les exclusions directement auprès du fournisseur avant paiement.
Pour une autre formalité de SASU, consultez notre guide sur le changement de président et notre checklist du transfert de siège social. Notre comparatif LegalPlace ou Indy concerne la création d’entreprise et complète cette lecture sans traiter la fermeture. Vous pouvez aussi consulter notre analyse générale de LegalPlace.
À retenir
La fermeture volontaire d’une SASU solvable suit un ordre précis : décider la dissolution et nommer le liquidateur, publier et déclarer la dissolution, réaliser l’actif et régler le passif, approuver les comptes, publier la clôture puis demander la radiation. Gardez les moyens de paiement, les pièces comptables et les accès fiscaux actifs jusqu’à la fin. Une plateforme comme LegalPlace peut structurer le dossier, mais elle ne remplace pas l’analyse d’une difficulté financière ou fiscale particulière.
Sources : LegalPlace — Dissoudre puis liquider une SASU (mise à jour du 17 juillet 2026) ; Service Public Entreprendre — Cessation d’activité d’une société ; Guichet unique des formalités d’entreprises (sources consultées le 23 septembre 2026).