Guide documentaire vérifié le 5 octobre 2026 à partir de Service Public Entreprendre, de l’administration fiscale et de la documentation LegalPlace. Il ne remplace pas un conseil comptable, fiscal ou juridique adapté à votre SASU.
Transparence : PME DIGITAL peut percevoir une commission si vous utilisez le lien LegalPlace présent dans ce guide. Cette affiliation n’influence ni les étapes décrites, ni les réserves concernant le bénéfice distribuable, les délais et la fiscalité.
Distribuer des dividendes en SASU ne consiste pas à virer librement la trésorerie disponible sur le compte personnel de l’associé unique. La société doit d’abord clôturer son exercice, établir ses comptes, constater un bénéfice distribuable et décider formellement de son affectation. Le versement intervient ensuite dans un calendrier précis et entraîne des obligations déclaratives.
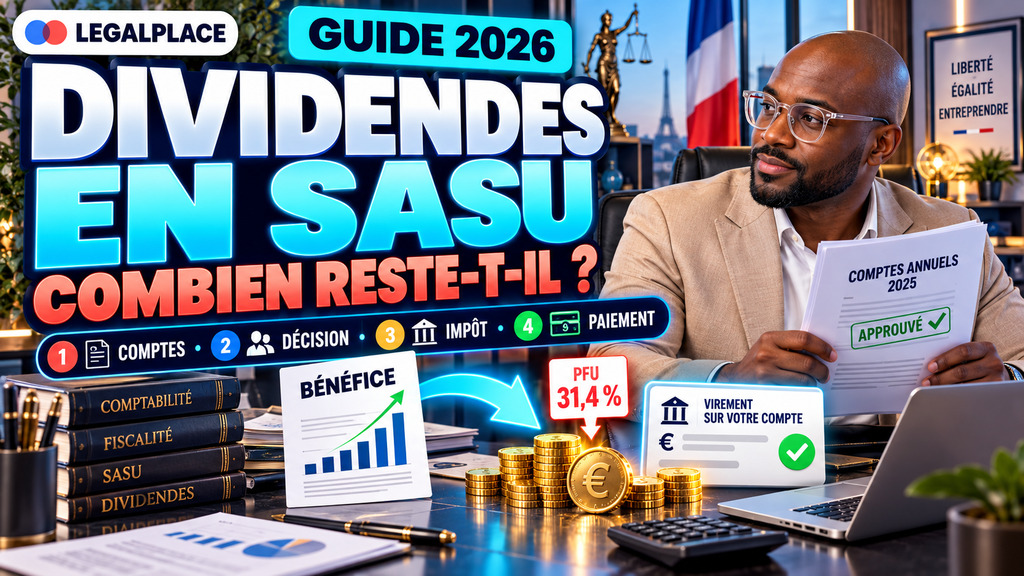
La fiscalité a évolué en 2026 : pour un associé personne physique fiscalement domicilié en France, le prélèvement forfaitaire unique applicable aux revenus mobiliers est désormais présenté par l’administration à 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’option globale pour le barème progressif reste possible ; elle doit être appréciée selon l’ensemble des revenus du foyer.
1. Calculer le bénéfice réellement distribuable
La première étape consiste à partir des comptes annuels approuvables, pas du solde bancaire. Le bénéfice comptable doit tenir compte des produits, des charges, des amortissements, des provisions et de l’impôt sur les sociétés. La trésorerie disponible peut être supérieure ou inférieure au montant juridiquement distribuable.
Avant toute distribution, la SASU doit absorber les éventuelles pertes antérieures et respecter ses réserves. Service Public Entreprendre rappelle qu’au moins 5 % du bénéfice doit alimenter la réserve légale jusqu’à ce que celle-ci atteigne 10 % du capital social. Cette réserve ne peut pas être distribuée. Les statuts peuvent aussi imposer une réserve supplémentaire.
Le montant distribuable peut comprendre le bénéfice de l’exercice après affectations obligatoires et, selon la situation, des réserves disponibles ou un report à nouveau créditeur. À l’inverse, une perte antérieure, une réserve indisponible ou des capitaux propres fragilisés peut limiter, voire exclure, la distribution.
Un dividende ne rémunère pas le travail du président : il rémunère la détention d’actions. Le président ne peut donc percevoir des dividendes que s’il est également associé. Dans une SASU, cette condition est généralement remplie puisque l’associé unique détient toutes les actions, mais il faut conserver la distinction entre mandat social et qualité d’actionnaire.
2. Approuver les comptes et décider l’affectation du résultat
L’associé unique approuve les comptes et consigne sa décision dans le registre des décisions. Le document doit identifier l’exercice, constater le résultat, affecter la part obligatoire à la réserve légale, déterminer le report à nouveau éventuel et fixer précisément le montant distribué.
Pour une SASU, Service Public Entreprendre indique que le délai d’approbation est librement fixé par les associés. En pratique, un délai de six mois après la clôture est fréquemment retenu, car les dividendes doivent être mis en paiement dans les neuf mois suivant la clôture de l’exercice.
Le dossier doit rester cohérent : bilan, compte de résultat, annexe lorsqu’elle est requise, décision d’approbation et affectation du résultat doivent présenter les mêmes montants. Le dépôt des comptes comprend notamment le procès-verbal avec la proposition d’affectation et la résolution adoptée.
Ne distribuez pas un acompte sur dividendes en appliquant simplement cette procédure annuelle. Un acompte avant approbation des comptes obéit à des conditions spécifiques, notamment l’existence d’un bilan intermédiaire certifié dans les cas prévus. Ce mécanisme mérite une validation professionnelle.
3. Comparer le PFU de 31,4 % et le barème progressif
Pour les revenus perçus à compter du 1er janvier 2026, l’administration fiscale affiche un PFU total de 31,4 % : 12,8 % au titre de l’impôt sur le revenu et 18,6 % de prélèvements sociaux. Sur 10 000 € bruts distribués, le prélèvement théorique représente donc 3 140 €, soit 6 860 € nets avant éventuelle régularisation personnelle.
L’associé peut opter pour le barème progressif de l’impôt sur le revenu. Lorsque les conditions sont réunies, les dividendes bénéficient alors d’un abattement de 40 % pour le calcul de l’impôt sur le revenu, mais les prélèvements sociaux restent dus. Cette option est globale pour les revenus mobiliers concernés : elle ne doit pas être choisie sur le seul dividende de la SASU.
Une dispense du prélèvement forfaitaire non libératoire de 12,8 % peut être demandée sous conditions de revenu fiscal de référence. L’administration indique des seuils de 50 000 € pour une personne seule et 75 000 € pour un couple soumis à imposition commune. La demande doit être formulée avant le 30 novembre de l’année précédant le paiement. Cette dispense ne supprime ni l’imposition finale ni les prélèvements sociaux.
En SASU, les dividendes ne constituent pas une rémunération du mandat social et ne supportent pas les cotisations sociales d’un salaire. Ils restent néanmoins soumis aux prélèvements sociaux inclus dans la fiscalité des revenus mobiliers. Cette distinction évite de confondre « absence de cotisations sociales sur salaire » et « absence totale de prélèvements ».
4. Verser les dividendes et accomplir les déclarations
Après la décision d’affectation, la société met les dividendes en paiement dans le délai applicable, au plus tard neuf mois après la clôture. Le virement doit provenir de la société et correspondre au montant décidé, après prise en compte des prélèvements à reverser.
Service Public Entreprendre indique que la déclaration des prélèvements sur les dividendes est effectuée en ligne au moyen du formulaire 2777-SD dans les quinze jours suivant le mois du versement. Le montant versé et les prélèvements doivent également être repris dans les déclarations fiscales adaptées, notamment l’imprimé fiscal unique lorsqu’il est requis.
Conservez la décision de l’associé unique, les comptes approuvés, le justificatif du virement, la déclaration 2777-SD et la preuve de paiement. Ces pièces permettent de distinguer clairement un dividende d’une avance en compte courant, d’une rémunération ou d’un prélèvement personnel injustifié.
LegalPlace propose des ressources et des services pour la gestion juridique d’une société. Avant de commander, vérifiez que l’offre choisie couvre bien votre besoin : décision d’affectation, approbation et dépôt des comptes, fiscalité ou simple modèle documentaire. Un accompagnement juridique ne remplace pas nécessairement le calcul comptable et la déclaration fiscale.
Consulter les services LegalPlace (lien affilié : PME DIGITAL peut percevoir une commission).
À retenir
Pour distribuer des dividendes en SASU, commencez par calculer le bénéfice distribuable après pertes et réserves, puis approuvez les comptes et formalisez l’affectation du résultat. Comparez ensuite le PFU de 31,4 % applicable en 2026 au barème progressif, avant de verser les sommes dans le délai de neuf mois et d’effectuer les déclarations. Le point de vigilance principal est simple : une trésorerie disponible n’est pas automatiquement un bénéfice distribuable.
Sources consultées le 5 octobre 2026 : Service Public Entreprendre — capitaux propres et réserve légale, Service Public Entreprendre — approbation et dépôt des comptes, Service Public Entreprendre — fiscalité de la SASU, Service Public Entreprendre — fiscalité des dividendes, Impôts — revenus de capitaux mobiliers 2026 et Impôts — dispense du prélèvement forfaitaire.