Guide documentaire vérifié le 2 octobre 2026 à partir de Service Public Entreprendre, du Guichet unique des formalités d’entreprises et de la documentation LegalPlace. Il ne remplace pas un conseil juridique, fiscal ou comptable adapté à votre société.
Transparence : PME DIGITAL peut percevoir une commission si vous utilisez le lien LegalPlace présent dans ce guide. Cette affiliation n’influence ni l’analyse, ni les réserves formulées sur les formalités et les coûts.
Passer d’une SASU à une SAS ne constitue pas une transformation en une autre forme juridique. La société reste une société par actions simplifiée : elle cesse simplement d’avoir un associé unique parce qu’un ou plusieurs nouveaux actionnaires entrent au capital. Le numéro Siren, la personnalité morale et, en principe, le régime fiscal de la société ne changent pas pour cette seule raison.
Deux voies sont courantes : l’associé unique cède une partie de ses actions, ou la société émet des actions nouvelles dans le cadre d’une augmentation de capital. Le choix change la destination de l’argent, la documentation et les formalités. Une cession rémunère le vendeur ; une augmentation de capital apporte des ressources à la société.
1. Choisir entre cession d’actions et augmentation de capital
La cession d’actions est souvent la voie la plus directe. L’associé unique vend ou transmet une partie des titres qu’il détient à un nouvel actionnaire. Le capital social reste identique : seule sa répartition évolue. Avant de signer, il faut relire les statuts afin d’identifier une éventuelle clause d’agrément, de préemption ou d’inaliénabilité. Ces clauses peuvent encadrer l’entrée du nouvel associé, même si la cession d’actions d’une SAS est libre par principe.
Le prix de cession doit être cohérent avec la valeur de la société. Il ne correspond pas nécessairement à la valeur nominale des actions : trésorerie, dettes, contrats, rentabilité, actifs incorporels et perspectives peuvent modifier la valorisation. La cession peut également générer une plus-value imposable pour le vendeur. Lorsque l’opération est significative, une revue comptable, fiscale ou juridique permet de distinguer la valeur des titres du montant inscrit au capital.
L’augmentation de capital consiste à émettre de nouvelles actions souscrites par le ou les entrants. Les sommes ou biens apportés reviennent à la société, ce qui peut financer son développement. Cette voie modifie le capital statutaire et impose donc une décision formelle, la réalisation des apports, la mise à jour des statuts, une annonce légale et une formalité de modification. Pour un apport en numéraire, le capital initial doit être intégralement libéré ; les fonds reçus sont déposés chez un notaire ou dans une banque dans les huit jours.
Si votre objectif est de financer directement la société, consultez aussi notre guide consacré à l’augmentation du capital d’une SASU. Il détaille les différences entre apport en numéraire, apport en nature et incorporation de réserves.
Avant de choisir, répondez à trois questions : qui doit recevoir les fonds, quelle répartition du pouvoir souhaitez-vous après l’opération et faut-il créer des droits particuliers ? Ces réponses déterminent le montage, la valorisation, les statuts et l’éventuel pacte d’associés.
2. Acter l’entrée du nouvel associé et sécuriser les documents
Pour une cession, les parties doivent formaliser l’opération de manière suffisamment précise. Service Public Entreprendre indique qu’elle peut être constatée par un acte ou, selon le cas, par une déclaration de cession de droits sociaux. En pratique, un écrit détaillé reste utile pour fixer l’identité des parties, le nombre d’actions, le prix, la date de transfert, les garanties éventuelles et les conditions suspensives.
La cession doit ensuite être inscrite dans le registre des mouvements de titres et dans les comptes individuels d’actionnaires de la société. Lorsqu’elle est constatée par un acte, celui-ci doit être enregistré auprès du service de la publicité foncière et de l’enregistrement compétent. La fiche officielle sur la cession d’actions d’une SAS ou SASU détaille la procédure fiscale et les délais selon le support utilisé.
Pour une augmentation de capital, l’associé unique prend une décision écrite qui fixe le montant, le nombre d’actions nouvelles, leur valeur nominale, une éventuelle prime d’émission et les modalités de souscription. Après réception des fonds ou des biens, une seconde décision peut constater la réalisation définitive de l’augmentation. Un apport en nature peut nécessiter l’intervention d’un commissaire aux apports ; un apport immobilier appelle en plus une analyse notariale.
L’entrée à plusieurs modifie surtout la gouvernance. Des statuts pensés pour un associé unique peuvent devenir incomplets ou ambigus. Il faut vérifier :
- les règles de convocation, de quorum et de majorité pour les décisions collectives ;
- les clauses d’agrément, de préemption, d’inaliénabilité et d’exclusion ;
- la nomination, les pouvoirs et la révocation du président ou des autres dirigeants ;
- la répartition des droits de vote et des droits financiers ;
- les modalités de résolution d’un blocage entre associés ;
- la cohérence entre les statuts et un éventuel pacte d’associés.
Un pacte n’est pas obligatoire, mais il peut organiser des engagements confidentiels : information renforcée, sortie conjointe, non-concurrence, vesting ou méthode de valorisation. Il ne doit jamais contredire les statuts ni les règles impératives. Pour comparer les solutions d’accompagnement sur ce type de modification, vous pouvez consulter notre comparatif LegalPlace ou Captain Contrat pour modifier des statuts.
3. Mettre à jour les statuts et les bénéficiaires effectifs si nécessaire
Une idée reçue consiste à considérer que toute entrée d’un associé impose automatiquement une annonce légale et un nouveau Kbis. Ce n’est pas exact pour une simple cession d’actions. Les associés d’une SAS ne figurent pas sur l’extrait d’immatriculation. Service Public précise donc que le changement d’actionnaires n’entraîne pas, à lui seul, la mise à jour du Kbis.
Les statuts doivent néanmoins être relus. S’ils mentionnent l’identité des associés ou le nombre d’actions détenues par chacun, ces clauses deviennent inexactes après la cession et doivent être modifiées. Il faut également les adapter si leur rédaction est limitée au fonctionnement unipersonnel. Une modification de statuts soumise à publicité peut alors déclencher une annonce légale et un dépôt sur le Guichet unique.
En revanche, une augmentation de capital modifie nécessairement le montant statutaire. Elle entraîne donc la mise à jour des statuts, la publication d’un avis dans un support habilité à recevoir des annonces légales et une déclaration de modification. Les statuts transmis sont datés et certifiés conformes par le représentant légal.
Dans les deux montages, contrôlez les bénéficiaires effectifs. Le Guichet unique retient notamment les personnes physiques qui détiennent directement ou indirectement plus de 25 % du capital ou des droits de vote, ou qui exercent un pouvoir de contrôle. Si l’opération fait entrer, sortir ou changer la situation d’un bénéficiaire effectif, une déclaration modificative doit être déposée. Il ne suffit pas de regarder le pourcentage de capital : les droits de vote et le contrôle par d’autres moyens comptent également.
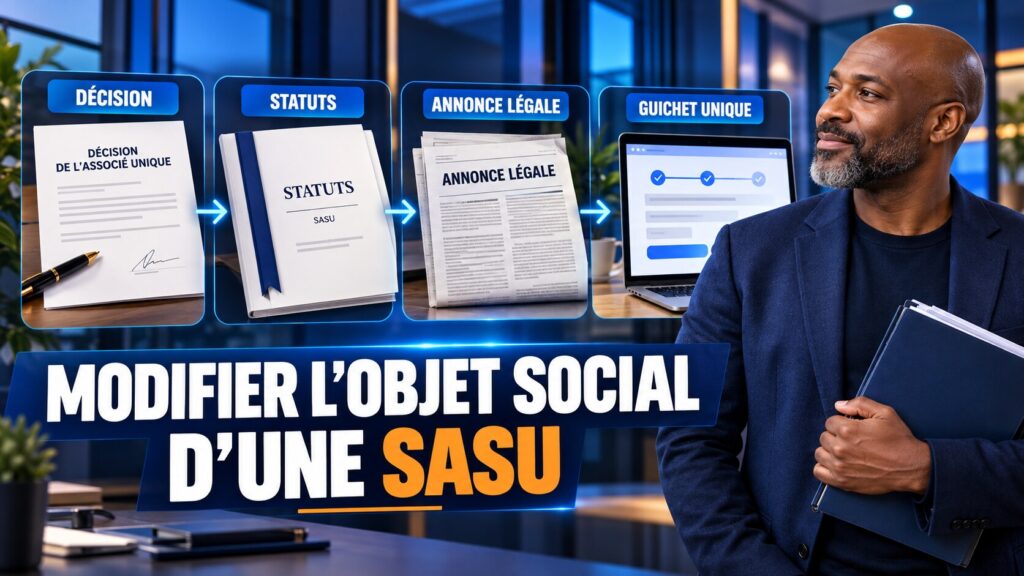
La révision des statuts peut être l’occasion de traiter d’autres clauses devenues inadaptées, mais évitez de regrouper des changements sans mesurer leurs effets. Une modification de l’objet, du siège, du président ou de la dénomination suit ses propres règles de décision et de publicité. Nos guides sur la modification de l’objet social et le transfert du siège d’une SASU permettent d’identifier ces formalités connexes.
4. Déposer uniquement les formalités réellement déclenchées
Le dossier final dépend du chemin choisi et de la rédaction des statuts. Pour une cession d’actions sans modification statutaire ni autre événement déclarable, il n’y a pas automatiquement de dossier de modification au Guichet unique. Il faut toutefois enregistrer la cession dans les conditions fiscales applicables, actualiser les registres de titres et déclarer les bénéficiaires effectifs si leur situation évolue.
Si les statuts sont modifiés, si le capital augmente, si un dirigeant change ou si une autre donnée déclarable évolue, la formalité est déposée sur le Guichet unique des formalités d’entreprises. Selon le cas, le dossier peut comprendre :
- la décision de l’associé unique ou le procès-verbal constatant l’opération ;
- les statuts mis à jour, datés et certifiés conformes ;
- l’attestation de parution de l’annonce légale lorsqu’elle est requise ;
- l’attestation de dépôt des fonds pour une augmentation en numéraire ;
- le rapport du commissaire aux apports lorsqu’il est obligatoire ;
- les informations actualisées sur les bénéficiaires effectifs ;
- le mandat si la formalité est confiée à un tiers.
Ne présentez pas un coût unique comme universel. Une cession supporte notamment des droits d’enregistrement et peut nécessiter un accompagnement fiscal ; une augmentation de capital ajoute les frais de publicité et de registre ; une réécriture de statuts ou un pacte sur mesure augmente les honoraires. Le montant exact dépend donc de l’opération, du département, des pièces et du niveau d’assistance. Vérifiez le récapitulatif du Guichet unique et le devis du prestataire avant paiement.
LegalPlace présente un parcours d’accompagnement pour le passage d’une SASU à une SAS. Sa documentation décrit les deux voies principales — cession d’actions ou augmentation de capital — mais certaines formalités sont présentées de façon générale. Avant de commander, contrôlez que le service retenu correspond à votre montage, que les frais légaux sont identifiés et que le traitement d’un éventuel rejet est inclus. En cas de valorisation sensible, d’apport en nature, de pacte complexe ou de désaccord sur le contrôle, un avocat ou un expert-comptable peut être préférable.
Consulter l’accompagnement LegalPlace (lien affilié : PME DIGITAL peut percevoir une commission).
À retenir
Passer de SASU à SAS revient à accueillir au moins un nouvel associé, sans changer de forme juridique. La cession d’actions maintient le capital et rémunère le vendeur ; l’augmentation de capital crée de nouvelles actions et apporte des moyens à la société. Dans tous les cas, sécurisez la valorisation, les registres de titres, la gouvernance et les bénéficiaires effectifs. Surtout, ne déposez pas mécaniquement une modification du Kbis ou une annonce légale : pour une simple cession, ces formalités ne sont nécessaires que si les statuts ou une autre donnée déclarable changent.
Sources consultées le 2 octobre 2026 : Service Public Entreprendre — cession d’actions d’une SAS ou SASU, Service Public Entreprendre — augmenter le capital social, Guichet unique — bénéficiaires effectifs et LegalPlace — passage de la SASU à la SAS.