Guide documentaire vérifié le 4 octobre 2026 à partir de Service Public Entreprendre, de l’INPI, du Guichet unique et de la documentation LegalPlace. Il ne remplace pas un conseil juridique, fiscal, social ou comptable adapté à votre société.
Transparence : PME DIGITAL peut percevoir une commission si vous utilisez le lien LegalPlace présent dans ce guide. Cette affiliation n’influence ni l’analyse, ni les réserves formulées sur la fiscalité, la protection sociale, les formalités et les coûts.
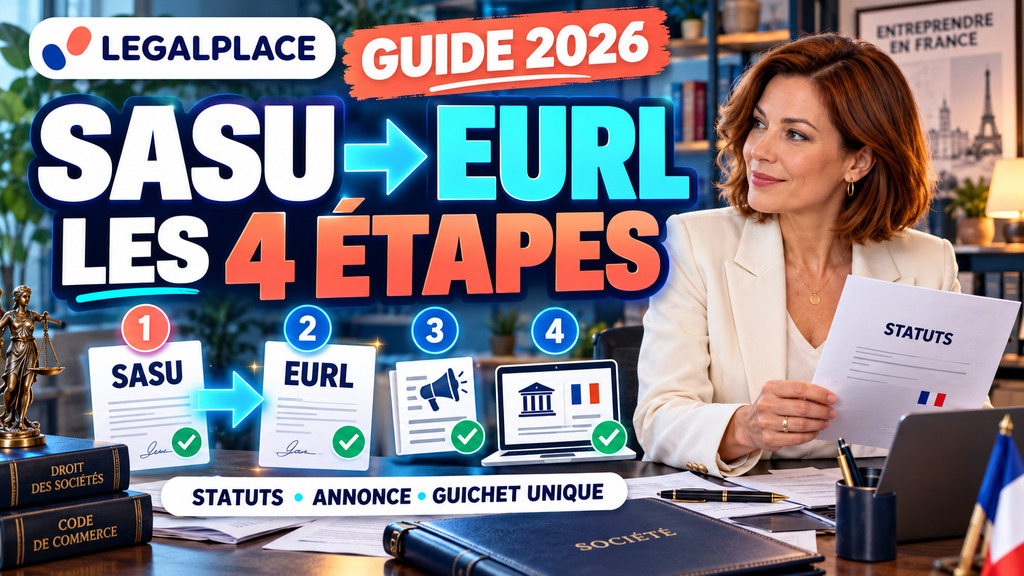
Transformer une SASU en EURL consiste à faire passer une société par actions simplifiée unipersonnelle sous le régime de la société à responsabilité limitée à associé unique. Tant que l’entrepreneur reste seul au capital, la forme cible est bien l’EURL ; la SARL suppose plusieurs associés. Cette transformation ne revient pas à fermer une société pour en recréer une autre : la personnalité morale continue et le numéro Siren reste en principe identique, sous réserve du traitement de la formalité.
Le changement est néanmoins profond. Les actions deviennent des parts sociales, le président devient gérant, les règles de fonctionnement se rapprochent de celles de la SARL et le régime social du dirigeant peut évoluer. Le choix ne doit donc pas être guidé par une promesse générale d’« économies de charges ». Il faut comparer la rémunération, la protection sociale, l’imposition des bénéfices, les dividendes, les projets d’ouverture du capital et les clauses des contrats en cours.
1. Vérifier que l’EURL correspond vraiment au projet
La première étape n’est pas la rédaction d’un formulaire, mais la comparaison des deux cadres. En SASU, le président rémunéré relève du régime général en qualité d’assimilé salarié, sans assurance chômage attachée au mandat. Dans une EURL, le gérant qui est aussi l’associé unique relève du statut de travailleur non salarié. Service Public Entreprendre précise qu’il reste redevable de cotisations minimales obligatoires même en l’absence de rémunération.
Cette différence peut rendre l’EURL intéressante pour un dirigeant qui privilégie sa rémunération et n’envisage pas d’accueillir rapidement des investisseurs. Elle ne garantit pourtant pas, à elle seule, un gain net. La base de cotisations dépend notamment du régime fiscal. Lorsque l’EURL a opté pour l’impôt sur les sociétés, certaines distributions dépassant 10 % du capital peuvent entrer dans l’assiette sociale du gérant associé. Les droits, la prévoyance et la retraite doivent aussi être comparés, pas seulement le taux apparent de cotisations.
La fiscalité change également de logique. Lorsque l’associé unique est une personne physique, Service Public indique que l’EURL relève en principe du régime des sociétés de personnes, avec imposition du bénéfice à l’impôt sur le revenu, mais qu’elle peut opter pour l’impôt sur les sociétés. Si l’associé unique est une personne morale, l’EURL est obligatoirement soumise à l’IS. Une SASU est généralement à l’IS, même si une option temporaire pour l’IR peut exister sous conditions : il faut donc anticiper les conséquences de la transformation avec le service des impôts ou un professionnel.
Avant de décider, établissez une simulation portant sur plusieurs scénarios : rémunération faible ou élevée, bénéfice conservé, dividendes, protection complémentaire et horizon de cession. Relisez aussi les contrats de prêt, baux, assurances, agréments et marchés importants. La continuité de la société n’empêche pas qu’une clause impose d’informer un cocontractant lors d’un changement de forme sociale.
Enfin, tenez compte du projet capitalistique. Les parts d’EURL sont plus encadrées que les actions de SASU et une entrée d’associés fera évoluer l’EURL vers la SARL. Si l’objectif est au contraire d’accueillir un investisseur tout en conservant la forme par actions, notre guide pour passer de SASU à SAS répond à un besoin différent.
2. Décider la transformation et réécrire les statuts
L’associé unique doit formaliser la transformation dans une décision écrite, datée et signée. Le procès-verbal identifie la société, rappelle l’ancienne forme, adopte la forme EURL, fixe la date d’effet, désigne le gérant et approuve les statuts adaptés. Si la dénomination, le siège, l’objet, la durée ou le capital ne changent pas, les documents doivent l’indiquer de manière cohérente plutôt que de reproduire automatiquement un modèle générique.
Les statuts ne se limitent pas à remplacer « SASU » par « EURL ». Il faut notamment adapter :
- la nature des titres, les actions devenant des parts sociales ;
- les pouvoirs, la nomination et la révocation du gérant ;
- les décisions réservées à l’associé unique et leur inscription au registre ;
- les règles de cession et de transmission des parts ;
- l’affectation du résultat et les distributions ;
- les clauses devenues incompatibles avec les règles de la SARL.
Le montant du capital n’a pas nécessairement à changer. En revanche, sa représentation par les titres et les clauses de gouvernance doivent être réécrites. Le gérant peut être la même personne que l’ancien président, mais son mandat relève désormais d’un autre ensemble de règles. Les banques, assureurs et partenaires doivent ensuite recevoir les documents actualisés lorsque leurs contrats ou procédures internes l’exigent.
La documentation LegalPlace mentionne, selon les situations, des vérifications ou rapports complémentaires. Leur nécessité ne doit pas être déduite d’une phrase commerciale ou d’un modèle : elle dépend du montage, des textes applicables et parfois de la situation des actifs. Faites confirmer par un avocat, un expert-comptable ou le professionnel chargé du dossier si un rapport particulier, une évaluation ou une intervention externe est requis avant de signer les actes.
La même prudence vaut pour l’enregistrement fiscal du procès-verbal. LegalPlace indique une formalité auprès du service des impôts dans son guide 2026, mais le traitement fiscal dépend de l’opération, des biens concernés et du régime retenu. Avant paiement ou dépôt, demandez une confirmation au SIE compétent et vérifiez la réglementation en vigueur. Cette réserve évite de présenter comme universelle une obligation qui peut dépendre du contenu précis de la transformation.
Pour comparer l’accompagnement sur la réécriture des clauses et le dépôt, consultez également notre comparatif LegalPlace ou Captain Contrat pour modifier des statuts.
3. Publier l’annonce légale et réunir les justificatifs
La nouvelle forme juridique affecte une mention portée au registre. L’INPI indique qu’un changement touchant les informations présentes sur le Kbis doit faire l’objet d’une publication dans un support habilité à recevoir des annonces légales. L’avis doit être préparé après la décision et rester parfaitement cohérent avec le procès-verbal et les nouveaux statuts.
Il mentionne habituellement la dénomination, la forme avant et après transformation, le capital, l’adresse du siège, le numéro Siren et le RCS, la date de décision et d’effet ainsi que l’identité du gérant. Le support délivre une attestation de parution, qui sera jointe au dossier. Relisez particulièrement les dates, les montants, l’orthographe du dirigeant et l’adresse : une divergence peut entraîner une demande de régularisation.
Le dossier de travail comprend généralement :
- la décision de l’associé unique constatant la transformation ;
- les statuts d’EURL mis à jour, datés et certifiés conformes ;
- l’attestation de publication de l’annonce légale ;
- les justificatifs d’identité, de filiation et de non-condamnation du gérant lorsqu’ils sont demandés ;
- les éventuels justificatifs fiscaux ou rapports dont la nécessité a été confirmée ;
- un mandat si la formalité est déposée par un prestataire.
Ne présentez pas un prix fixe comme valable dans tous les cas. Le budget peut additionner publication légale, frais de registre, formalité fiscale éventuelle, accompagnement et honoraires de conseil. Il varie selon le département, la situation de la société et les documents nécessaires. La page LegalPlace consultée affiche des montants indicatifs pour 2026, mais ceux-ci doivent être contrôlés au moment de la commande et comparés au récapitulatif officiel.
Si le passage en EURL s’inscrit dans une création plus large ou une réorganisation d’associés, notre comparatif LegalPlace ou Legalstart pour créer une SARL permet de situer les différences de services, sans confondre création et transformation d’une société existante.
4. Déposer la modification au Guichet unique et contrôler le résultat
La modification se dépose en ligne sur le Guichet unique des formalités d’entreprises, opéré par l’INPI. Depuis la rubrique de modification, le déclarant retrouve la société à l’aide de son numéro Siren, actualise l’identité juridique et la direction, ajoute les justificatifs, vérifie la synthèse, signe puis règle les frais affichés.
L’INPI rappelle que certaines modifications ne peuvent pas être déclarées simultanément. Si la transformation s’accompagne d’un transfert de siège, d’un changement d’objet, d’une modification de capital ou d’une évolution des bénéficiaires effectifs, vérifiez si le portail autorise un dossier unique ou impose plusieurs formalités. Regrouper artificiellement des opérations incompatibles peut ralentir l’examen.
Après l’envoi, surveillez le tableau de bord et répondez aux demandes de complément. La procédure n’est pas terminée au simple paiement : attendez la validation et contrôlez l’extrait mis à jour. La forme doit apparaître comme EURL, le dirigeant comme gérant, et les autres informations — siège, capital, activité et bénéficiaires effectifs — doivent correspondre aux actes.
LegalPlace propose de préparer et transmettre ce type de formalité. Avant de commander, vérifiez précisément si l’offre comprend la réécriture complète des statuts, l’annonce légale, les éventuels échanges avec le SIE, le dépôt au Guichet unique et le traitement d’un rejet. La plateforme ne remplace pas un conseil personnalisé lorsqu’un choix fiscal, une clause bancaire, un actif immobilier ou une réorganisation patrimoniale complexifie le dossier.
Consulter l’accompagnement LegalPlace (lien affilié : PME DIGITAL peut percevoir une commission).
À retenir
Passer de SASU à EURL conserve la société mais modifie son cadre juridique, social et fiscal. Commencez par comparer rémunération, protection sociale, imposition et projet d’ouverture du capital. Formalisez ensuite la décision de l’associé unique, réécrivez réellement les statuts, publiez l’annonce légale et déposez la modification au Guichet unique. Le point de vigilance principal tient aux conséquences fiscales et sociales : elles dépendent de l’identité de l’associé, du régime retenu et de la manière dont le dirigeant se rémunère. Une simulation et une validation professionnelle sont préférables à une comparaison fondée sur un taux de cotisations isolé.
Sources consultées le 4 octobre 2026 : Service Public Entreprendre — EURL : ce qu’il faut savoir, Service Public Entreprendre — protection sociale du dirigeant, INPI — modifier sa société, Guichet unique — préparer une formalité et LegalPlace — transformer une SASU en EURL.